Contabilidad
Cómo calcular el umbral de rentabilidad de tu negocio
Aquilino Lousa
Fundador · 5 de octubre de 2026
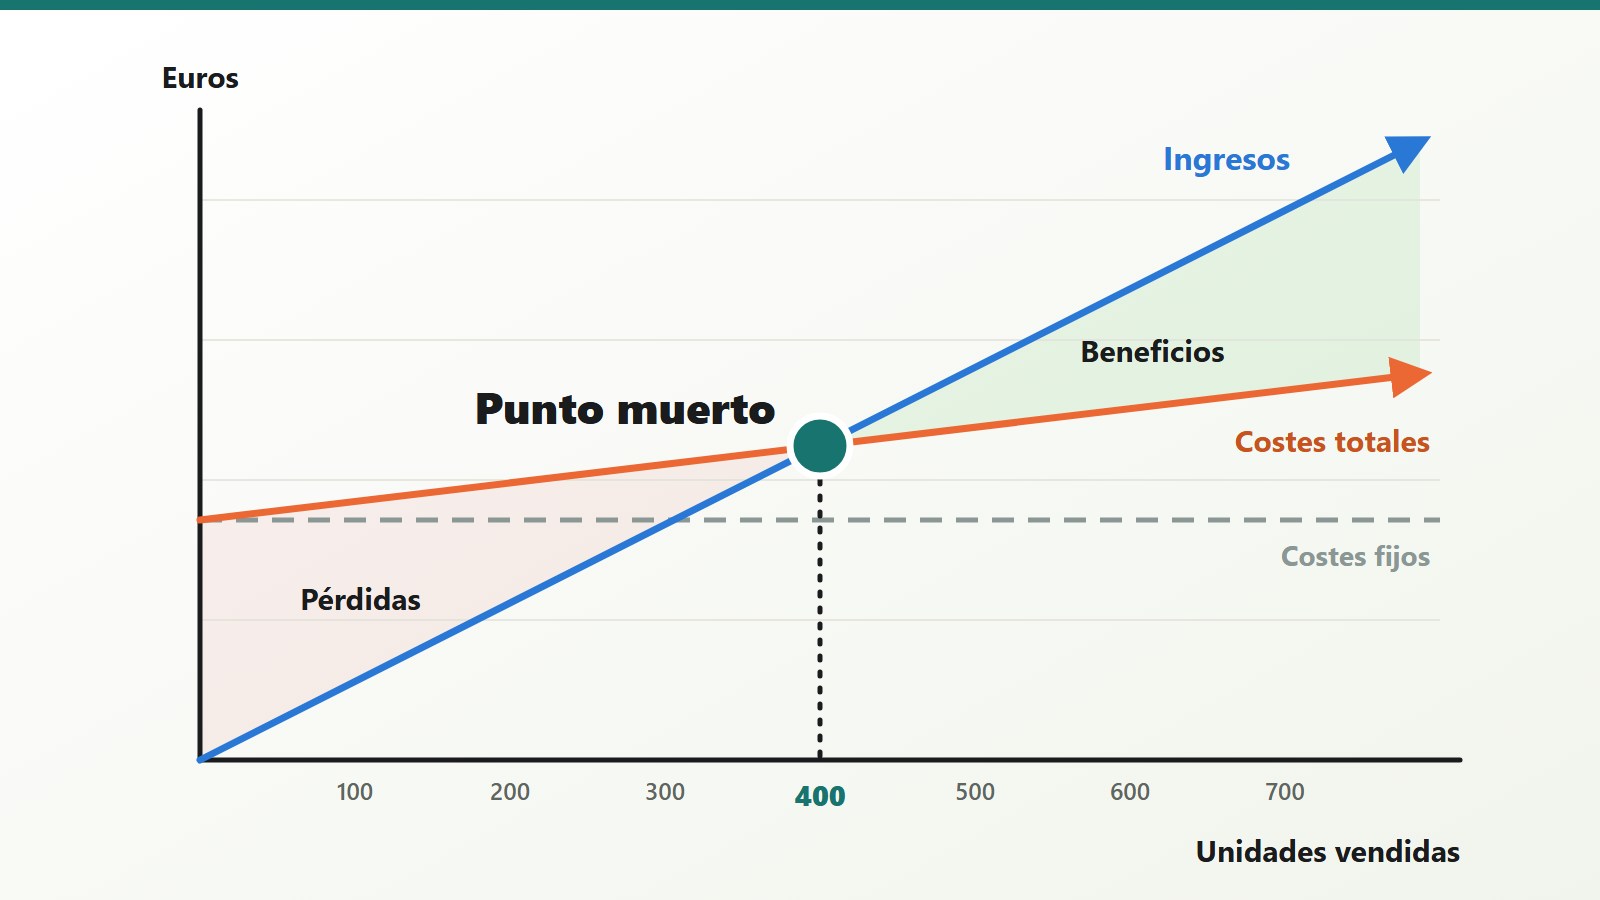
Hay una cifra que todo negocio debería conocer antes que cualquier otra: cuánto tiene que vender para no perder dinero. Es el umbral de rentabilidad, también llamado punto muerto o punto de equilibrio. Por debajo, cada venta ayuda a pagar los gastos pero el negocio en conjunto pierde. Justo en el umbral, ingresos y costes se igualan. Por encima, cada unidad vendida ya es beneficio.
Lo bueno es que se calcula con tres datos que cualquier empresa tiene a mano. Más abajo tienes una calculadora para hacerlo con los tuyos.
Los tres datos que necesitas
- Precio de venta por unidad. Lo que cobras por cada producto o servicio, sin IVA.
- Coste variable por unidad. Lo que gastas solo si vendes: materia prima, mercancía, comisiones, envío, la parte del pago con tarjeta…
- Costes fijos del periodo. Lo que pagas vendas o no: alquiler, nóminas fijas, seguros, cuotas de software, la gestoría, amortizaciones.
La clave está en separar bien fijos y variables. Un mismo gasto puede ser fijo en un negocio y variable en otro: la nómina de un comercial a sueldo es fija; la de uno que cobra solo a comisión, variable.
La fórmula
Cada unidad que vendes deja un margen de contribución: lo que queda del precio después de pagar su coste variable. Ese margen es lo que va cubriendo, venta a venta, los costes fijos.
Margen de contribución unitario = Precio − Coste variable unitario
El umbral es el número de unidades cuyo margen suma exactamente los costes fijos:
Umbral de rentabilidad (unidades) = Costes fijos ÷ Margen de contribución unitario
Y si prefieres verlo en facturación, multiplica por el precio, o divide los costes fijos entre el porcentaje de margen:
Umbral en euros = Costes fijos ÷ (Margen de contribución ÷ Precio)
Un ejemplo
Un negocio vende cada unidad a 25 €, su coste variable es de 10 € por unidad y tiene 6.000 € de costes fijos al mes.
- Margen de contribución: 25 − 10 = 15 € por unidad (un 60 % del precio).
- Umbral: 6.000 ÷ 15 = 400 unidades al mes.
- En facturación: 400 × 25 = 10.000 € al mes.
Si ese mes vende 550 unidades, su resultado es 15 × 550 − 6.000 = 2.250 € de beneficio, y su margen de seguridad —cuánto podrían caer las ventas antes de entrar en pérdidas— es del 27 %.
Calcúlalo con tus números
Estos son los valores del ejemplo. Cámbialos por los de tu negocio y verás el gráfico, el resultado y las fórmulas recalculados al momento.
Calcula tu umbral de rentabilidad
Cambia los valores y el gráfico, el resultado y las fórmulas se recalculan al momento. Usa el mismo periodo para todo (por ejemplo, un mes).
Umbral de rentabilidad
400 uds.
En facturación
10.000 €
Margen de contribución
15,00 €/ud.
60 % del precio
Beneficio previsto
2250 €
margen de seguridad 27,3 %
Fórmulas aplicadas, con tus números
- Margen de contribución unitario
- MCu = Precio − Coste variable unitario
25 − 10 = 15,00 € - Umbral de rentabilidad en unidades
- Q* = Costes fijos ÷ MCu
6000 ÷ 15 = 400 → 400 uds. - Umbral en facturación
- Ventas* = Costes fijos ÷ (MCu ÷ Precio)
6000 ÷ 60 % = 10.000,00 € - Resultado previsto
- Resultado = MCu × Ventas previstas − Costes fijos
15 × 550 − 6000 = 2250,00 € - Margen de seguridad
- MS = (Ventas previstas − Q*) ÷ Ventas previstas
(550 − 400) ÷ 550 = 27,3 %
Cómo leer el gráfico
- La línea de ingresos sale de cero: si no vendes nada, no ingresas nada.
- La línea de costes totales no sale de cero, sino de los costes fijos: aunque no vendas, esos gastos están ahí. Desde ese punto sube con cada unidad, según su coste variable.
- Donde las dos se cruzan está el punto muerto. A la izquierda, la zona de pérdidas: los costes van por encima de los ingresos. A la derecha, la de beneficios.
Fíjate en la pendiente. Cuanto más empinada es la recta de ingresos respecto a la de costes, es decir, cuanto mayor es el margen de contribución, antes se cruzan y más rápido crece el beneficio una vez pasado el umbral.
Tres formas de bajar tu umbral
- Subir el precio. Cada euro más de precio va íntegro al margen de contribución. Es la palanca más potente, y también la que más depende de tu mercado.
- Reducir el coste variable. Negociar con proveedores, ajustar mermas o envíos. Un euro menos de coste variable vale lo mismo que un euro más de precio.
- Recortar costes fijos. Bajan el umbral en proporción directa: con 5.400 € de fijos en vez de 6.000 €, en el ejemplo bastarían 360 unidades.
Lo que no te dice el umbral
Es un modelo simple, y conviene conocer sus límites:
- Supone un precio y un coste variable únicos. Si vendes varios productos con márgenes distintos, calcula un margen de contribución medio ponderado según el peso de cada uno en tus ventas.
- Supone que los costes fijos no cambian con el volumen. En la práctica, a partir de cierto punto necesitarás otro local u otra persona, y el umbral salta.
- Es contable, no de caja. Vender por encima del umbral no garantiza tener liquidez si cobras a 90 días y pagas al contado.
Aun así, pocas cifras dicen tanto de la viabilidad de un negocio con tan poco cálculo. Si quieres repasar el concepto, lo tienes resumido en nuestro diccionario: umbral de rentabilidad.
Lo difícil casi nunca es la fórmula, sino separar bien qué gastos son fijos y cuáles variables con los datos reales de la contabilidad. Si quieres que lo hagamos contigo y tener tu umbral siempre al día, es parte de nuestro servicio de contabilidad externo para pymes.