Fiscalidad
Impuestos del Mundial 2026: por qué el IRS también cobra su parte del premio de España
Aquilino Lousa
Fundador · 31 de julio de 2026
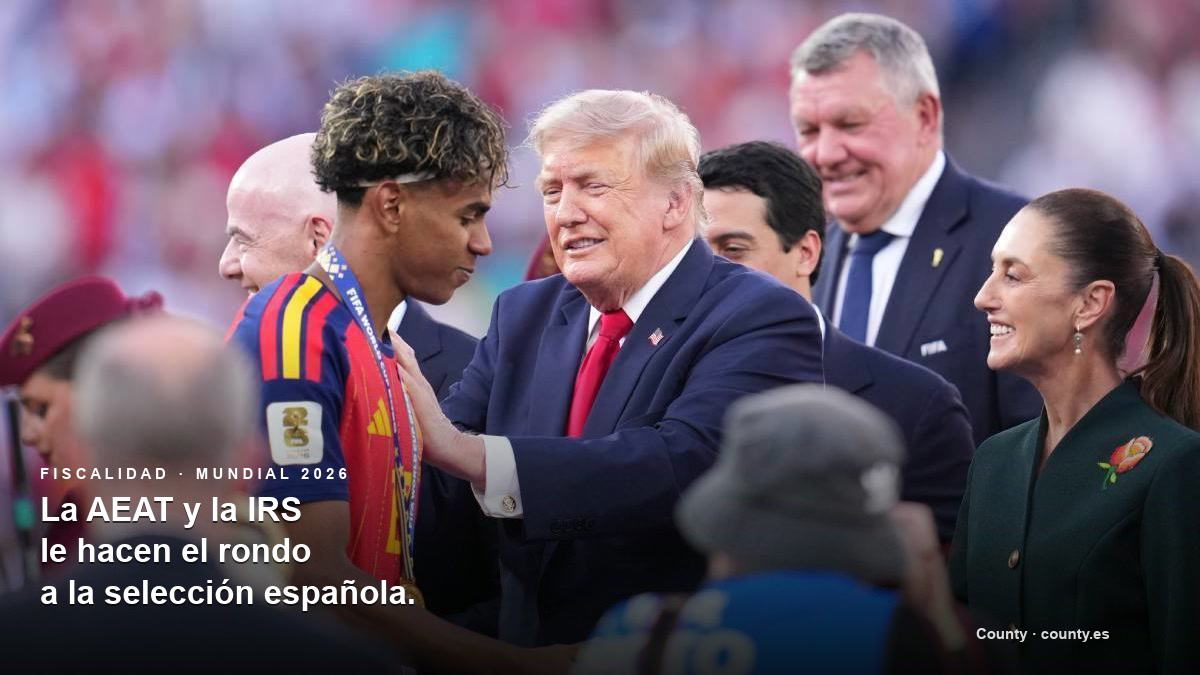
España es campeona del Mundial 2026. Pero antes de que el premio llegue a la cuenta de cada jugador, tiene que pasar por dos haciendas distintas — y una de ellas ni siquiera es española. La final se jugó en el MetLife Stadium de East Rutherford, Nueva Jersey, y eso basta para que el IRS, la agencia tributaria de Estados Unidos, tenga derecho a cobrar su parte antes de que el dinero salga del país. Es un caso perfecto para entender un principio que cualquier autónomo o pyme con clientes en el extranjero debería tener claro: no tributas donde vives, tributas (también) donde generas el ingreso.
Por qué el IRS puede cobrar impuestos por un premio ganado por España
La clave está en un principio básico de fiscalidad internacional: la renta de fuente estadounidense tributa en Estados Unidos, sin importar la nacionalidad o la residencia de quien la cobra. Como resume un experto consultado sobre el caso: "no importa quién gane el partido — el IRS se queda con una parte".
Esto no es exclusivo del fútbol. Es el mismo motivo por el que un actor extranjero que cobra por una gira de conciertos en EEUU, o un autónomo español que factura una consultoría prestada físicamente en territorio estadounidense, puede tener una obligación fiscal allí — al margen de que después también tribute en España por ser residente fiscal.
Nueva Jersey añade una tercera capa
El IRS federal es solo la primera retención. Nueva Jersey, el estado donde se jugó la final, aplica además su propio impuesto estatal sobre la renta — y, según los expertos citados, no siempre aplica los convenios de doble imposición internacionales de la misma manera que el gobierno federal. Es una particularidad del sistema fiscal estadounidense poco conocida fuera de EEUU: los tratados bilaterales que firma Washington vinculan al Tesoro federal, pero los estados no siempre están obligados a respetarlos igual.
El resultado son tres capas fiscales superpuestas sobre el mismo premio: retención federal del IRS, impuesto estatal de Nueva Jersey y, finalmente, el IRPF español sobre la renta mundial de cada jugador residente fiscal en España.
Cuánto queda del premio después de las tres capas
Los números, según las estimaciones manejadas tras la final:
- Premio total de España: 52,5 millones de dólares (50 millones por el título, 2,5 millones por la participación).
- Parte para los jugadores: la RFEF destina un 45 % a los 26 convocados — unos 861.360 dólares brutos por cabeza (cerca de 754.700 €).
- Retención federal del IRS: hasta un 30 % sobre esa cantidad, según las estimaciones fiscales citadas.
- IRPF español: entre el 45 % (Madrid) y el 49,5 % (Cataluña, País Vasco) sobre la renta mundial de cada jugador residente fiscal en España.
- Neto final por jugador: entre 403.000 y 439.000 dólares — aproximadamente entre 353.500 € y 385.000 €, según dónde tribute cada uno.
De un bruto de casi 755.000 €, más de la mitad se queda repartida entre las tres administraciones antes de llegar al jugador.
¿Hay doble imposición? El papel del convenio España-EEUU
España y Estados Unidos tienen un convenio para evitar la doble imposición, pensado exactamente para que una misma renta no tribute dos veces en su totalidad: lo pagado en EEUU se puede descontar del IRPF español mediante una deducción por doble imposición internacional. En teoría, esto evita que el jugador pague dos veces por el mismo dinero.
El problema está en la letra pequeña: los convenios de este tipo suelen cubrir los impuestos federales, pero no siempre los impuestos estatales — como el de Nueva Jersey. Esa parte puede quedar fuera de la deducción, convirtiéndose en un coste real adicional que ningún convenio absorbe.
Christopher Hall, director del grupo de fiscalidad internacional en PKF O'Connor Davies, lo resume con una idea que conviene recordar: incluso dentro del mismo equipo, dos jugadores pueden tener un tratamiento fiscal completamente distinto sobre el mismo premio.
No todos los jugadores de la selección pagan lo mismo
La plantilla campeona no tributa de forma homogénea. Los 17 jugadores que militan en clubes españoles son residentes fiscales en España y tributan por el IRPF autonómico que les corresponda (45-49,5 % según la comunidad). Otros, como Rodri, David Raya o Mikel Merino, juegan — y residen fiscalmente — fuera de España, lo que cambia por completo su tratamiento tributario sobre esta misma prima.
Mismo equipo, misma copa, misma prima bruta — y hasta cuatro o cinco tratamientos fiscales distintos según en qué país resida cada futbolista.
La lección fiscal, más allá del fútbol
Este caso resume un problema real para cualquier pyme o autónomo español que factura a clientes internacionales, cobra por un servicio prestado en el extranjero o recibe un premio o beca de una entidad no española: la residencia fiscal no es lo único que importa — también importa dónde, físicamente, se genera la renta. Antes de dar por hecho que un ingreso solo tributa en España, conviene revisar si el país de origen aplica retención en la fuente, si existe convenio de doble imposición con ese país, y si ese convenio cubre también los impuestos regionales o estatales — porque, como demuestra Nueva Jersey, no siempre es así.
Si ya te interesó cuánto ingresa realmente cada jugador por ganar el Mundial, este es el capítulo que le faltaba: el mismo dinero, pero visto desde el lado de la fiscalidad internacional.
Preguntas frecuentes
¿Cuántos impuestos paga España por ganar el Mundial 2026? El premio pasa por tres tributaciones distintas antes de llegar al jugador: retención federal del IRS de hasta el 30 %, impuesto estatal de Nueva Jersey, y el IRPF español (entre el 45 % y el 49,5 % según la comunidad autónoma del jugador). El neto final por futbolista se sitúa entre 353.500 € y 385.000 €, sobre un bruto de unos 754.700 €.
¿Por qué el IRS de Estados Unidos puede cobrar impuestos a la selección española? Porque la final se jugó en territorio estadounidense (MetLife Stadium, Nueva Jersey), y la renta generada por una actividad realizada en EEUU tributa allí por fuente, con independencia de la nacionalidad o residencia fiscal de quien la cobra.
¿El convenio de doble imposición entre España y EEUU evita pagar dos veces? Solo en parte. El convenio permite deducir en España lo pagado en concepto de impuesto federal estadounidense, pero los impuestos estatales — como el de Nueva Jersey — no siempre quedan cubiertos por ese convenio, por lo que pueden suponer un coste adicional no compensable.
¿Todos los jugadores de la selección pagan la misma cantidad de impuestos? No. Los jugadores residentes fiscales en España tributan por el IRPF de su comunidad autónoma (45-49,5 %), mientras que los que residen fiscalmente fuera de España — como Rodri, David Raya o Mikel Merino — tienen un tratamiento fiscal distinto sobre la misma prima.
Fuente: Negocios.com.